Continúan las indagatorias en dependencias estatales
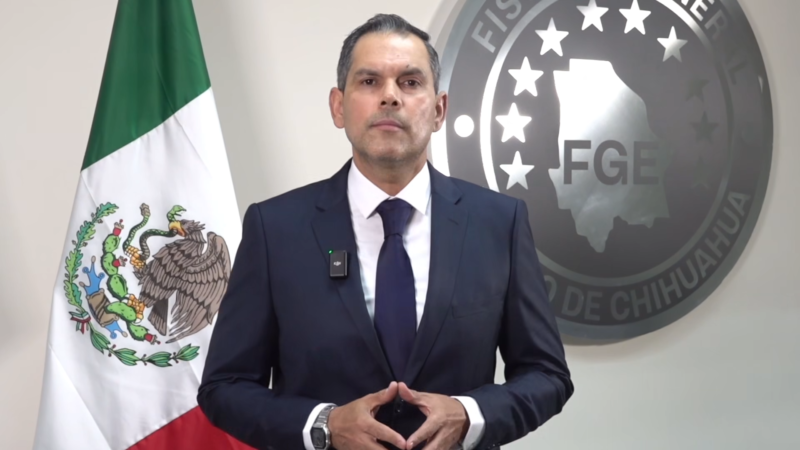
Los procesos de transición y entrega-recepción de las administraciones encabezadas por César Jáuregui Moreno en la Fiscalía General del Estado y por Rafael Loera siguen bajo un riguroso escrutinio por parte de la Secretaría de la Función Pública del estado de Chihuahua.
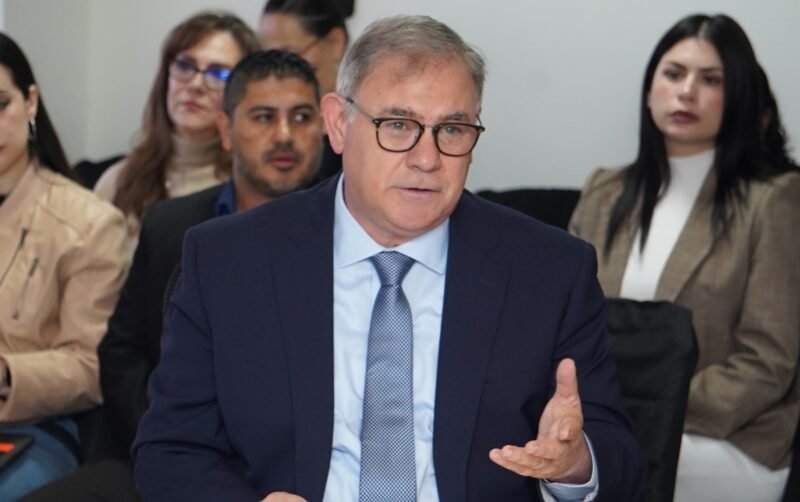
El responsable de la dependencia, Roberto Fierro Duarte, detalló que actualmente se encuentran a la espera de recibir las observaciones formales por parte de los funcionarios entrantes, al tiempo que los equipos de fiscalización y auditoría interna continúan con sus labores de revisión documental y patrimonial.
Plazos legales y facultades de revisión
De acuerdo con la normatividad vigente, las personas que asumen una nueva responsabilidad gubernamental disponen de un periodo de 30 días naturales para notificar cualquier anomalía, faltante o inconsistencia detectada en los recursos y bienes asignados a cada área.
Una vez que se presentan dichos reportes, las áreas especializadas de fiscalización de la secretaría deben desahogar los procedimientos conducentes para esclarecer el estado en el que se recibieron las oficinas públicas.
Ante las dudas sobre el caso específico de Jáuregui Moreno, cuya salida de la fiscalía ocurrió hace varios meses, el funcionario estatal puntualizó que el proceso de vigilancia administrativa no se limita exclusivamente a las denuncias de los sucesores en el puesto.
Aseguró que la propia Secretaría de la Función Pública ejecuta auditorías internas de manera independiente para corroborar el apego a la ley durante las transiciones gubernamentales.
Límites en la fiscalización municipal
Por otro lado, al ser interrogado sobre el monitoreo y control de las administraciones municipales, Fierro Duarte precisó que el organismo a su cargo posee competencia legal única y exclusivamente sobre el ejercicio de recursos públicos de carácter estatal que son manejados por los ayuntamientos.
Recordó que las demarcaciones locales gozan de autonomía y cuentan con sus propias instancias de control interno, por lo que cualquier revisión a fondos estrictamente municipales debe ser canalizada a través de las atribuciones que la ley otorga a sus respectivas contralorías.
About the Author