Hacienda definirá los sectores sin efectivo tras la aprobación de la nueva ley de pagos digitales en México
El pleno del Senado de la República dio luz verde a la Ley de Economía Digital para Pagos Digitales y Electrónicos, una normativa diseñada con el propósito fundamental de fomentar las operaciones electrónicas y disminuir de forma paulatina la circulación de dinero físico en el territorio nacional. El dictamen fue respaldado el pasado 20 de octubre de 2026, estipulando que tanto las dependencias gubernamentales como los proveedores de mercancías y servicios deberán implementar la infraestructura tecnológica necesaria para procesar cobros por vía electrónica.
Facultades para la Secretaría de Hacienda
Uno de los aspectos más relevantes del marco legal recién avalado es que la Secretaría de Hacienda y Crédito Público (SHCP) tendrá la atribución exclusiva de definir cuáles serán los sectores económicos prioritarios y las actividades específicas donde el uso de medios digitales pasará a ser de carácter obligatorio. No obstante, las autoridades aclararon que la transición se implementará de manera gradual, por lo que no se contempla una prohibición inmediata y generalizada del dinero en efectivo en la totalidad de los establecimientos comerciales del país.
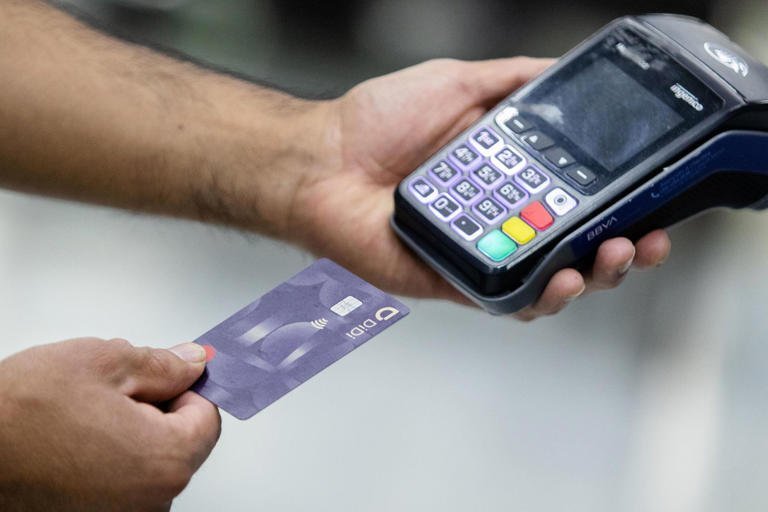
Dentro del abanico de alternativas tecnológicas reconocidas por la legislación se encuentran las tarjetas de débito y crédito, las transferencias bancarias en tiempo real, los códigos QR, la tecnología de proximidad NFC y las órdenes de domiciliación. Asimismo, el proyecto busca simplificar la interacción ciudadana mediante herramientas oficiales como la CURP Digital y el Expediente Digital Ciudadano, facilitando así los trámites vinculados con el sector financiero.
Posturas divididas en el Poder Legislativo
El proceso de votación y debate no estuvo exento de controversia. Diversos legisladores de oposición manifestaron su preocupación respecto al impacto que esta medida podría generar en los pequeños comercios, así como en aquellos sectores de la población que carecen de una cuenta bancaria, dispositivos móviles avanzados o una conexión estable a internet.
Asimismo, los críticos advirtieron que los cobros por concepto de comisiones en el uso de terminales bancarias podrían elevar los costos operativos para los negocios, derivando en un incremento de precios para los consumidores finales. En contraparte, los legisladores impulsores de la reforma defendieron el proyecto al argumentar que la digitalización comercial dinamizará la economía y acelerará la inclusión financiera en regiones tradicionalmente rezagadas.
Siguientes pasos legales
Una vez concluido el proceso legislativo en el Congreso, el decreto fue turnado al Ejecutivo federal para su promulgación y publicación oficial en el Diario Oficial de la Federación. Su aplicación definitiva dependerá de los reglamentos secundarios que emita la SHCP y de las estrategias diseñadas para mitigar las brechas tecnológicas y financieras que afectan a un sector importante de la ciudadanía. Entretanto, los consumidores conservan el derecho de realizar sus compras habituales con billetes y monedas en tanto se definen las normativas particulares para cada industria.
About the Author